Gällande posten “uppskjuten skatt” har jag kikat lite och tolkar det som så att den posten i resultaträkningen består av skillnaden mellan föregående års uppskjuten skattefordran (i balansräkningen) och nuvarande års. Eftersom dessa poster (pensionsavsättningar, sign-off, sociala.., vänster kolumn) påverkar resultatet negativt medför det skatteavdrag motsvarande skattesatsen på 20,6% (höger kolumn). Detta är alltså pengar man har “till godo” eller “får tillbaka” på skatten. Då LHC har ökade kostnader för dessa poster 25/26 medför det även en större skattefordran (mer pengar att få tillbaka) vilket synliggörs som posten “uppskjuten skatt” i resultaträkningen som samtliga reagerar på. Detta är så det ska göras enligt K3 och görs i samtliga SHL-lag jag kollat på.
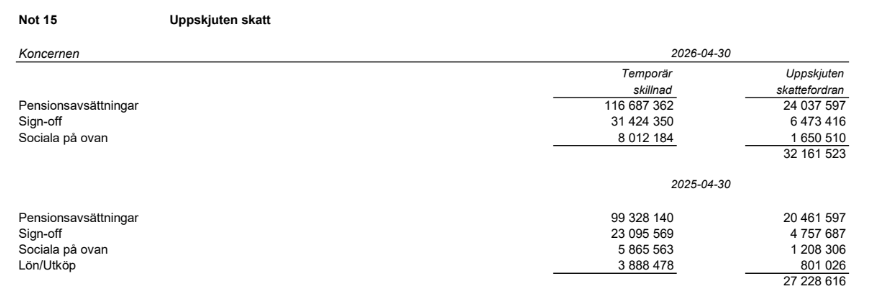
Det är alltså inte LHC som gjort något “bokföringsfiffel” för att få resultatet att se bättre ut. Det hade snarare varit olagligt att inte göra det på det här sättet. Problemet är snarare att denna “intäkt” i resultaträkningen kommer från att vi har nästan 20 miljoner mer i väntande pensionavsättningar och sign-off vid punkten 2026-04-30 än vad vi hade 2025-04-30 (tack PJ!). Detta beaktar man dock självklart vid kontraktskrivande (såvida man inte är Leksand) och vi måste ändå anta att LHC faktiskt räknar med dessa sociala kostnader när man skriver kontrakt.
Hur det fungerar bokföringsmässigt gör ju dock att det får lite skev påverkan på årets resultat. Man har ju sagt att man ska göra “plusår” från och med nu. Lyckas vi dock få ner framtida pensionsavsättningar med 20 miljoner skulle detta dock just nu endast synas på resultatet som en minuspost på 4 miljoner.